Crédit immobilier : les taux poursuivent leur hausse en novembre 2026
Après plusieurs mois de relative stabilité, les taux de crédit immobilier repartent à la hausse. Une évolution qui impacte directement la capacité d'emprunt des acquéreurs et leur budget immobilier.
Quels sont les taux immobiliers en novembre 2026 ?
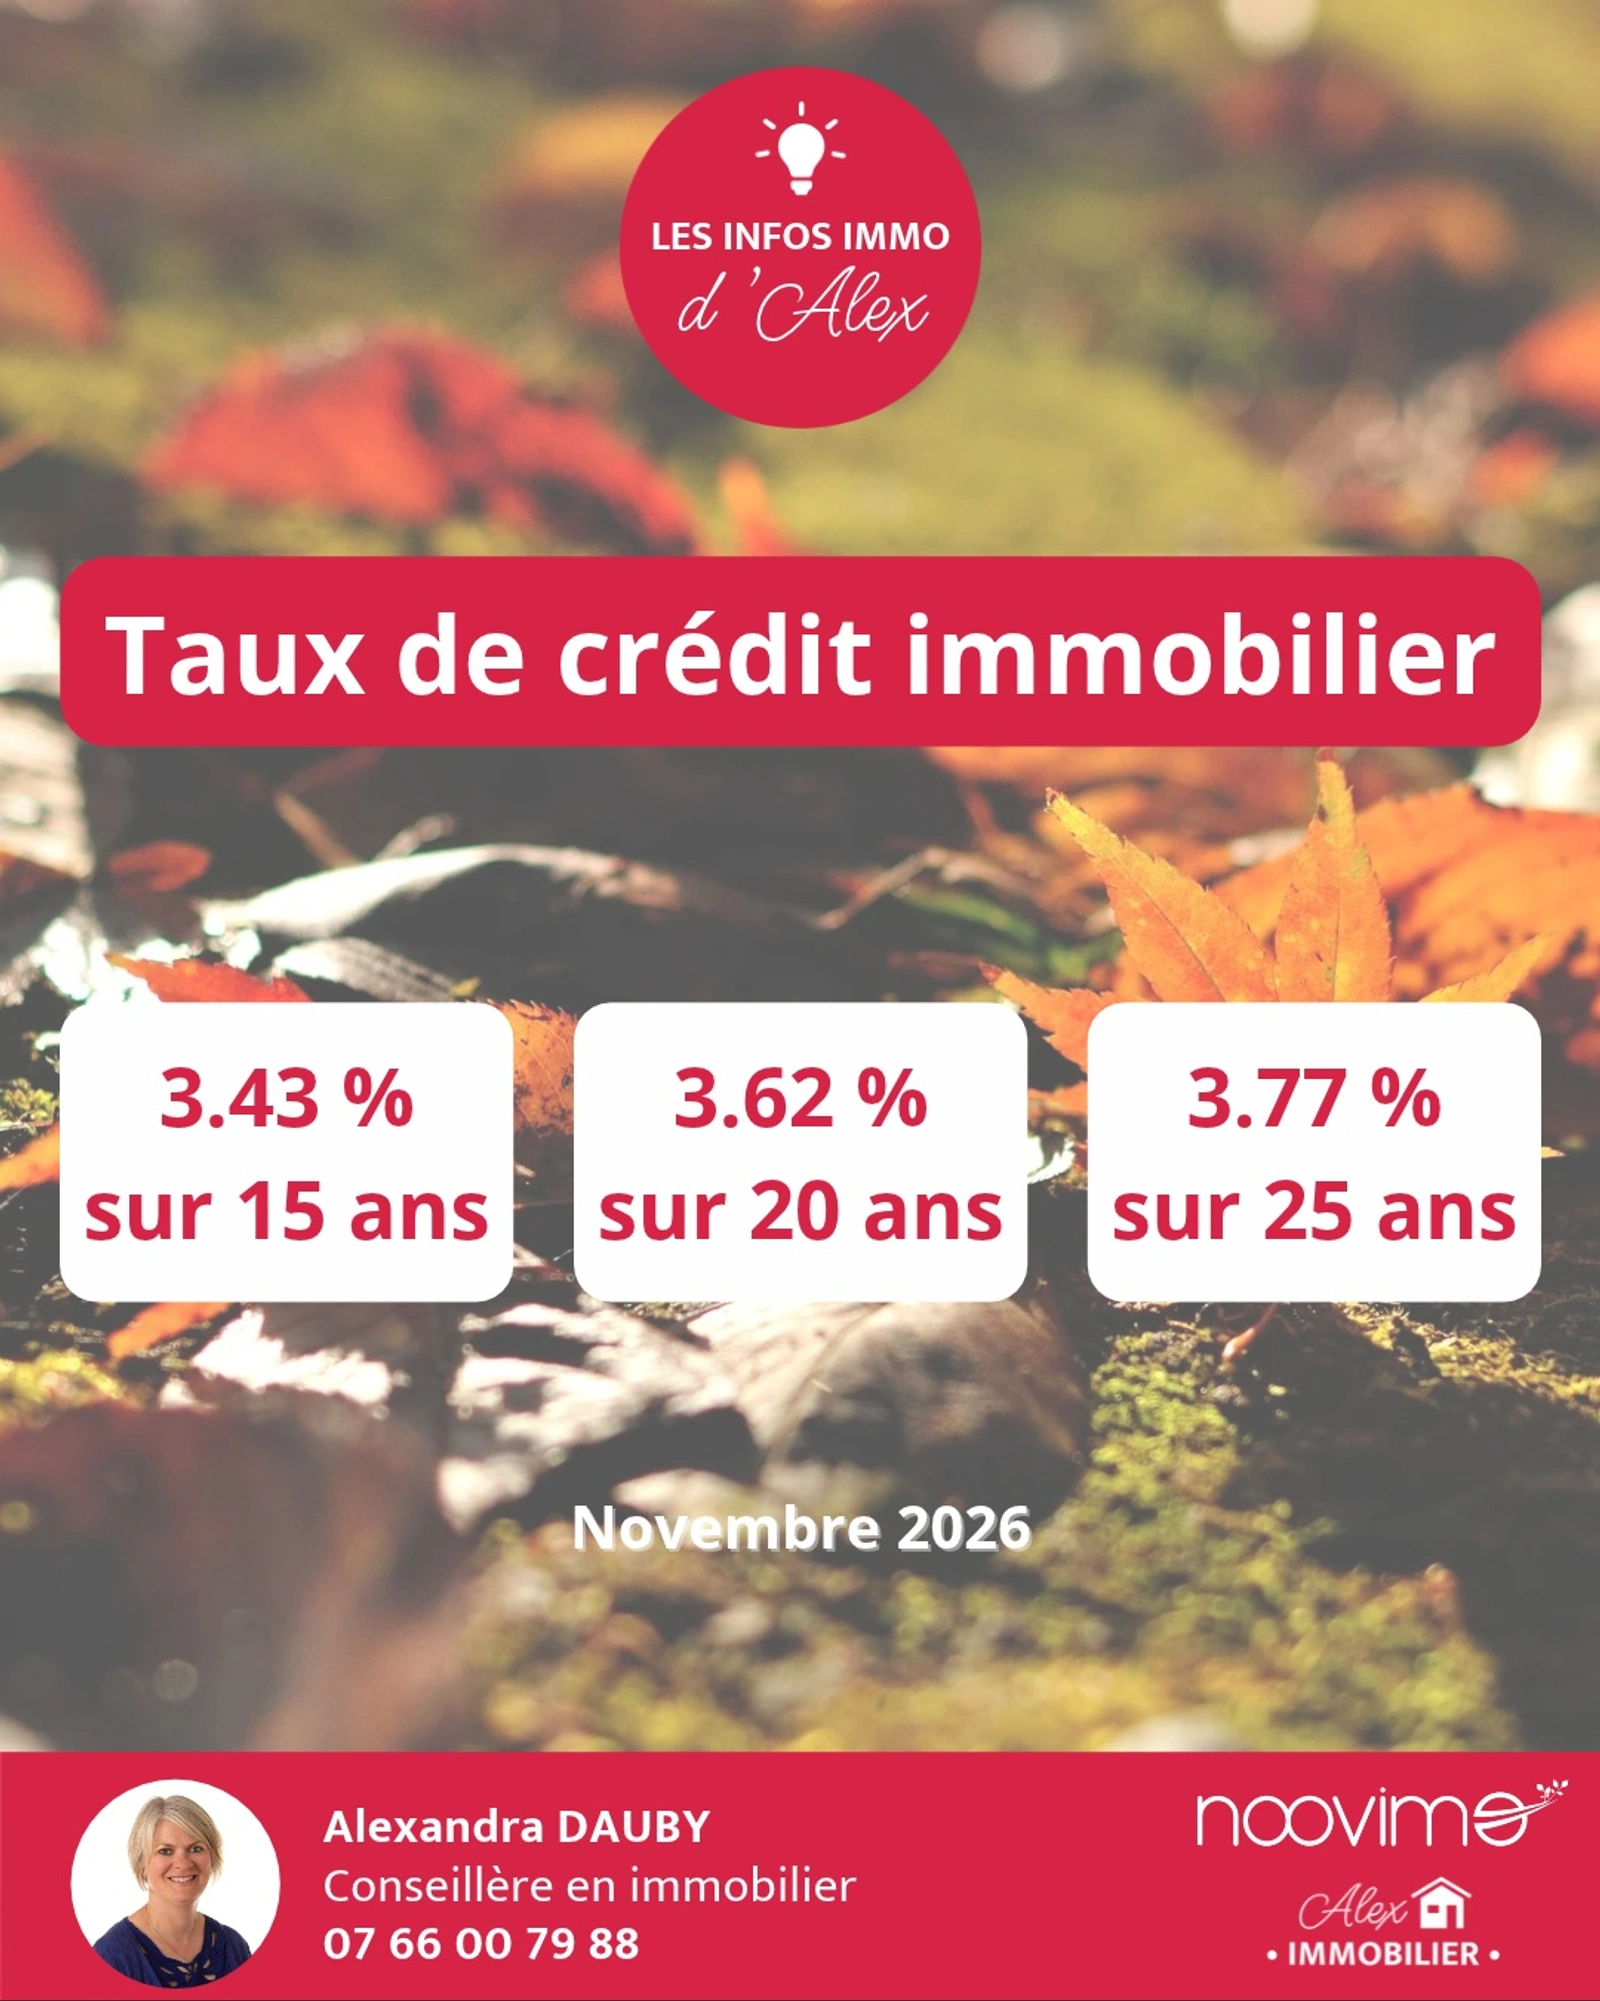
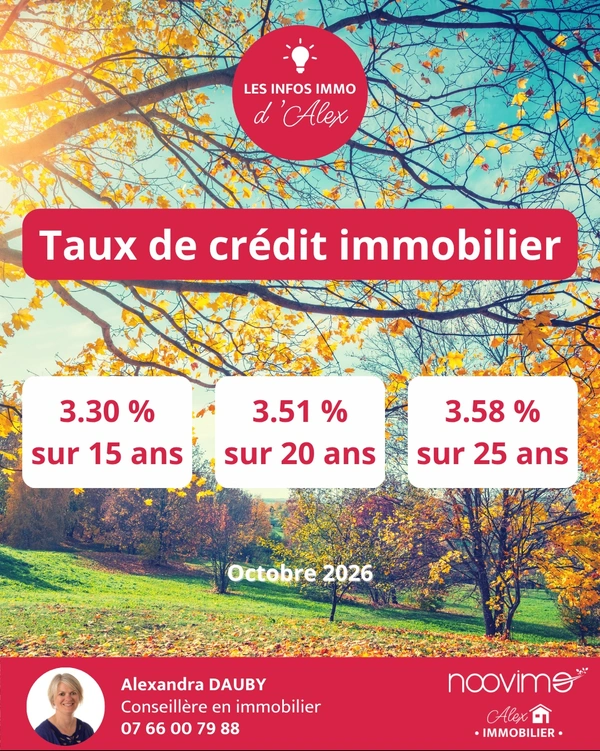
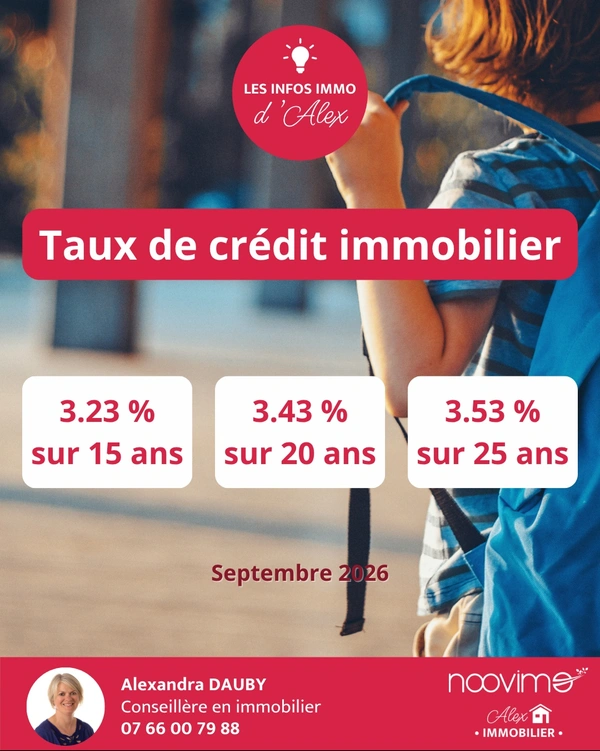
Selon le dernier baromètre CAFPI, les taux moyens nationaux s'établissent désormais à :
- 3,43 % sur 15 ans
- 3,62 % sur 20 ans
- 3,75 % sur 25 ans
Ces chiffres restent indicatifs : les conditions de financement varient selon les profils, l'apport personnel, les revenus et la durée du crédit.
Pourquoi les taux augmentent-ils ?
Cette remontée s'explique notamment par les tensions sur les marchés financiers et l'augmentation du coût de financement des banques.
Le 21 octobre dernier, le taux d'emprunt de l'État français sur 10 ans a franchi le seuil symbolique des 5 %, une première depuis 2002.
Cette évolution exerce une pression sur les banques, qui ajustent progressivement leurs barèmes de crédit immobilier.
Selon CAFPI, cette hausse pourrait se poursuivre dans les prochains mois.
Quel impact sur la capacité d'achat des acquéreurs ?
Même une hausse de quelques dixièmes de point peut avoir des conséquences significatives sur un projet immobilier.
Prenons l'exemple d'un emprunt de 200 000 € sur 20 ans, hors assurance :
| Taux | Mensualité |
|---|---|
| 3,51 % | 1 161 € |
| 3,81 % | 1 192 € |
| 4,01 % | 1 213 € |
Une augmentation de 0,50 point représente ainsi 52 € supplémentaires par mois, soit près de 12 500 € d'intérêts supplémentaires sur 20 ans.
À mensualité identique, c'est la capacité d'emprunt qui diminue. Les acquéreurs peuvent alors être amenés à revoir leur budget, leurs critères de recherche ou à mobiliser davantage d'apport personnel.
Acheter en 2026 : comment bien préparer son financement ?
Dans ce contexte, il est essentiel de faire étudier sa capacité d'emprunt avant de commencer ses recherches immobilières.
Quelques bonnes pratiques permettent de sécuriser son projet :
- Faire valider son budget auprès d'une banque ou d'un courtier
- Comparer les offres de financement et les assurances emprunteur.
- Prévoir les frais annexes à l'acquisition.
- Conserver une marge de sécurité dans son budget.
- Actualiser sa simulation bancaire si les taux évoluent.
Faut-il attendre une éventuelle baisse des taux ? Rien ne permet de garantir qu'elle interviendra prochainement. Un projet immobilier doit avant tout être cohérent avec sa situation personnelle et ses capacités financières.
Un projet immobilier à Petit-Mars, Ligné, Saint-Mars-du-désert et les alentours ?
À Petit-Mars, Ligné, Saint-Mars-du-Désert et dans les communes voisines, je vous accompagne dans votre recherche immobilière en tenant compte de votre projet et de votre budget.
Vous souhaitez acheter une maison ? Échangeons sur votre projet et les opportunités du secteur !
Alexandra DAUBY
Conseillère en immobilier Noovimo
Sources : CAFPI – Analyse du 21 octobre 2026 et baromètre des taux immobiliers de novembre 2026.


 Voir le bien